Dans ce guide
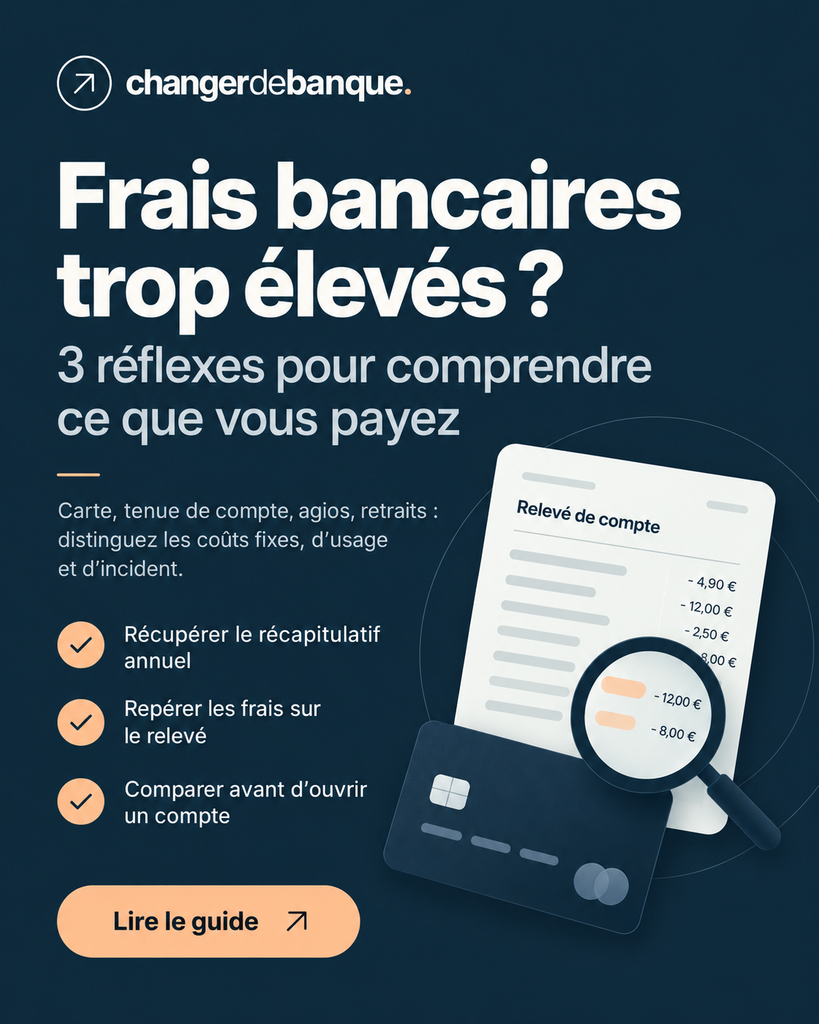
Vous avez l’impression de payer trop de frais bancaires ? Commencez par récupérer votre récapitulatif annuel de frais, puis examinez vos relevés mensuels. Vous pourrez distinguer les coûts récurrents, carte, tenue de compte, services optionnels, des frais occasionnels, comme les retraits hors réseau, et des frais d’incident, notamment les agios ou les rejets de prélèvement. Ce diagnostic est tout aussi utile avant d’ouvrir un compte bancaire : une carte annoncée comme gratuite ne signifie pas que toutes les opérations le sont.
Le bon réflexe n’est pas de chercher systématiquement la banque qui affiche le plus de services « gratuits », mais de vérifier ce qui vous sera réellement facturé selon vos habitudes. Une personne qui voyage souvent, un client qui utilise régulièrement des espèces et un autre qui ne fait que des paiements en France n’auront pas le même coût bancaire.
Comment savoir combien votre banque vous coûte réellement ?
Commencez par le récapitulatif annuel de frais
Chaque année, en janvier, votre banque doit vous fournir un récapitulatif des frais liés à la gestion de votre compte de dépôt. Il est généralement disponible dans l’espace client, parmi les documents électroniques, ou envoyé sur support papier. Ce document classe les frais par famille : carte, tenue de compte, services, opérations et, le cas échéant, incidents. C’est le point de départ le plus rapide pour connaître le montant prélevé sur l’année précédente. La Banque de France détaille les obligations de présentation des frais.
Regardez d’abord le total annuel, puis les lignes qui reviennent chaque mois ou chaque trimestre. Un montant apparemment faible peut peser davantage qu’une dépense exceptionnelle. À l’inverse, une année marquée par un voyage ou un incident ponctuel ne représente pas forcément votre usage habituel.
Sur le relevé mensuel, repérez les libellés précis
Le relevé de compte indique les opérations et doit permettre d’identifier facilement les frais bancaires, par exemple par un symbole ou une présentation distincte. Le total des frais du mois doit aussi y figurer. Cherchez notamment les mots cotisation, tenue de compte, commission, intérêts débiteurs, rejet, retrait ou change. Les intitulés exacts varient d’une banque à l’autre.
| Exemple de libellé sur le relevé | Ce qu’il faut vérifier |
|---|---|
| « Cotisation carte » | Montant périodique et type de carte facturé |
| « Frais tenue de compte » | Frais fixes, séparés ou non d’une formule groupée |
| « Commission d’intervention » | Opération à l’origine de l’irrégularité et plafonds applicables |
| « Intérêts débiteurs » / « Agios » | Période de découvert, taux et éventuel minimum prévu |
| « Frais rejet prélèvement » | Prélèvement concerné, insuffisance de provision et éventuelle nouvelle présentation |
| « Frais retrait DAB » | Réseau du distributeur, nombre de retraits inclus et devise |
Attention à une confusion fréquente : un prélèvement de votre opérateur téléphonique n’est pas un frais bancaire. La somme correspond au service du fournisseur. En revanche, si ce prélèvement est rejeté pour manque d’argent, la banque peut facturer des frais liés à l’incident. De même, le prix d’un achat réglé par carte ne doit pas être confondu avec des frais de paiement éventuellement appliqués à l’étranger.
Faites votre propre bilan en quinze minutes
- Téléchargez le dernier récapitulatif annuel, puis deux ou trois relevés récents.
- Séparez les coûts en trois colonnes : abonnements, frais d’usage et incidents.
- Repérez les prestations inutilisées : assurance facultative, alertes payantes, carte haut de gamme dont vous n’utilisez pas les garanties.
- Comparez les frais constatés à la brochure tarifaire applicable à votre compte ; gardez les justificatifs en cas d’écart.
Pour mettre les choses en perspective, 4 € par mois représentent 48 € sur un an ; ajoutez un autre service à 3 € par mois et vous arrivez à 84 €. Ce calcul est un exemple purement illustratif, pas un tarif attribué à une banque. L’intérêt de raisonner à l’année est de comparer des facturations mensuelles, trimestrielles et ponctuelles sur une même base.
Quels sont les 10 frais bancaires à surveiller le plus souvent ?
Voici un classement éditorial de dix catégories de frais courantes ou particulièrement utiles à surveiller, en banque traditionnelle comme en banque en ligne. Il ne s’agit pas d’une mesure statistique de leur fréquence auprès de tous les Français. L’ordre privilégie les coûts susceptibles de revenir régulièrement et ceux qu’il faut anticiper pour éviter une mauvaise surprise.
| Rang | Frais à surveiller | Déclencheur typique | Réflexe utile |
|---|---|---|---|
| 1 | Frais de tenue de compte | Gestion du compte courant | Vérifier leur présence et leur périodicité |
| 2 | Cotisation carte ou formule groupée | Carte, package ou abonnement | Distinguer carte, compte et options incluses |
| 3 | Frais liés à une condition de gratuité non remplie | Carte trop peu utilisée, conditions du forfait | Lire les conditions d’usage avant l’ouverture |
| 4 | Retraits dans un autre réseau | Distributeur hors réseau ou quota dépassé | Regarder le nombre de retraits inclus |
| 5 | Paiements et retraits en devises | Voyage ou achat en monnaie étrangère | Distinguer paiement, retrait et conversion |
| 6 | Virements particuliers | Ordre effectué en agence ou hors SEPA | Privilégier le canal adapté et vérifier le pays |
| 7 | Alertes SMS, assurances et services facultatifs | Option souscrite séparément | Supprimer ce qui n’est pas utile |
| 8 | Agios et intérêts débiteurs | Compte à découvert | Suivre le solde et le taux applicable |
| 9 | Commissions d’intervention | Opération entraînant une irrégularité | Contrôler les plafonds réglementaires |
| 10 | Frais de rejet de prélèvement ou de virement | Paiement refusé faute de provision | Anticiper les échéances et contrôler les doublons |
1 à 3. Les coûts fixes et les gratuités sous conditions
Les frais de tenue de compte rémunèrent la gestion du compte. La cotisation de carte correspond à la mise à disposition de la carte ; une formule groupée peut inclure plusieurs services contre un prix unique. Certaines banques facturent ces lignes séparément, d’autres les regroupent, tandis que d’autres ne les prélèvent pas pour une offre donnée. Il faut donc éviter de compter deux fois le même service dans votre bilan.
Côté banques en ligne, une carte peut être annoncée sans cotisation tout en exigeant une utilisation périodique pour conserver cette gratuité. Une deuxième carte conservée « au cas où » peut alors générer un coût inattendu. Lisez précisément ce qui déclenche le frais : absence de paiement, absence de flux, inactivité ou conditions particulières à la formule. Une gratuité conditionnelle ne doit jamais être comparée à une gratuité sans condition comme s’il s’agissait du même produit.
4 à 7. Les petits frais liés à vos habitudes
Les frais de retrait peuvent dépendre du réseau de distributeurs, du nombre d’opérations inclus et de la zone géographique. À l’étranger, comparez séparément les paiements par carte et les retraits : ils ne suivent pas nécessairement la même tarification. Un distributeur étranger peut également appliquer ses propres frais, indépendamment de ceux de votre banque ; le taux de change mérite aussi votre attention.
Même logique pour les virements : un virement SEPA réalisé en ligne et un ordre demandé au guichet ou exécuté hors SEPA peuvent être facturés différemment. Les alertes SMS, les assurances sur les moyens de paiement et les duplicatas de documents sont d’autres postes à examiner. Ne payez pas pour une garantie que vous croyez déjà incluse dans votre carte sans avoir vérifié les notices.
8 à 10. Les frais d’incident, qui peuvent alourdir rapidement la facture
Les agios sont des intérêts facturés lorsque le compte est à découvert, y compris dans certains cas de découvert autorisé. Ils ne sont pas identiques aux commissions d’intervention. Celles-ci peuvent rémunérer le traitement particulier d’une irrégularité, par exemple lorsque le solde dépasse le découvert autorisé. Enfin, les frais de rejet interviennent notamment lorsqu’un prélèvement ou un virement ne peut pas être exécuté faute de provision.
Une seule période difficile peut donc faire apparaître plusieurs lignes de nature différente. Pour comprendre leur origine, vérifiez l’enchaînement des opérations, les dates de valeur, la convention de compte et la brochure tarifaire. Ne supposez pas que tous ces frais sont légalement interdits ni que tous relèvent du même plafond.
Quels frais d’incident sont plafonnés par la réglementation ?
La plupart des tarifs bancaires sont librement fixés par les établissements, mais certains frais d’incident sont encadrés. Ces plafonds sont des maximums légaux, pas des tarifs que toutes les banques appliquent systématiquement. Ils ne remplacent pas les conditions contractuelles plus favorables.
- Commission d’intervention : 8 € maximum par opération et 80 € maximum par mois pour la clientèle générale.
- Rejet de prélèvement ou de virement faute de provision : frais limités au montant de l’opération rejetée, dans la limite de 20 €.
- Rejet de chèque sans provision : plafond de 30 € si le chèque est d’un montant inférieur ou égal à 50 €, et de 50 € au-delà.
- Client identifié comme financièrement fragile : plafond global de 25 € par mois pour les frais d’incidents couverts par le dispositif.
- Souscription à l’offre spécifique clientèle fragile : plafonnement des frais d’incidents à 20 € par mois et 200 € par an, avec des commissions d’intervention limitées à 4 € par opération et 20 € par mois.
L’offre spécifique destinée aux clients financièrement fragiles est facturée au maximum 3 € par mois. Elle comprend des services adaptés pour limiter le risque d’incident. Les intérêts débiteurs (« agios ») ne sont pas à confondre avec les frais d’incidents entrant dans ces plafonds. Pour une explication complète, reportez-vous aux règles rappelées par le ministère de l’Économie et à la fiche de la Banque de France.
Autre protection utile : la banque doit vous informer gratuitement au moins 14 jours avant le prélèvement de frais liés aux irrégularités et incidents de paiement. Cela vous donne la possibilité d’en examiner le motif et, le cas échéant, d’écrire à la banque avant leur débit. Pour un prélèvement représenté après un premier rejet, contrôlez aussi qu’un même incident n’a pas donné lieu à une nouvelle facturation injustifiée.
VOTRE BANQUE. VOTRE CHOIX.
Comparer les banques, simplement.
Découvrez leur positionnement et les points à vérifier avant de choisir. Ordre alphabétique, sans classement rémunéré ni recommandation personnalisée.
1 banque(s) affichée(s).
Aucune banque ne correspond à cette sélection. Une banque sans bonus reste visible hors filtre promotionnel.
| Banque | Pourquoi la choisir | Offre de bienvenue | Action |
|---|---|---|---|
| BforBankBanque en ligne |
| Jusqu’à 280 € d’avantagesSous conditions, détail sur la fiche. Prime et bons d’achat distincts. | Plus d’infos BforBank Souscrire — BforBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
 BforBankBanque en ligne
Les liens affiliés validés sont signalés individuellement. Une prime n’est ni garantie ni permanente : ses conditions officielles prévalent. Les partenariats ne déterminent pas la sélection éditoriale.
Comment anticiper les frais avant qu’ils n’apparaissent sur le compte ?
Caler vos échéances sur la réalité de votre budget
Notez les dates habituelles d’arrivée de vos revenus et celles de vos dépenses fixes : logement, énergie, assurances, téléphone et remboursements de crédit. Une trésorerie suffisante le 10 du mois ne garantit pas qu’un prélèvement présenté le 3 sera honoré. Si possible, demandez un décalage de date d’échéance à l’organisme concerné et conservez une petite marge sur le compte.
Utiliser les alertes, sans supposer qu’elles sont gratuites
Les notifications de solde, d’opération ou de dépassement d’un seuil peuvent aider à repérer une situation tendue. Avant de les activer, vérifiez si elles sont incluses dans votre offre. Un tableau de suivi des prélèvements, même très simple, est souvent plus utile qu’une consultation occasionnelle du solde affiché dans l’application.
Surveiller particulièrement les voyages et les cartes secondaires
Avant un départ, vérifiez la zone monétaire concernée, les frais de paiement, les frais de retrait, les éventuelles limites de retraits gratuits et le coût de conversion. Contrôlez également les conditions d’une carte secondaire que vous utiliseriez uniquement en vacances : son absence d’utilisation le reste de l’année peut parfois être facturée. Au terminal ou au distributeur, prêtez attention à toute proposition de conversion dans votre monnaie d’origine : le taux proposé peut être moins favorable.
Relire les évolutions de tarifs
Votre banque doit vous informer des changements de tarification au moins deux mois avant leur entrée en vigueur. Ne laissez pas ce message dans vos archives sans le lire. Comparez les rubriques qui vous concernent, puis demandez à votre conseiller les alternatives moins coûteuses si une prestation augmente. Si la modification ne vous convient pas, la convention prévoit des modalités d’opposition et de clôture sans frais dans les conditions indiquées par les autorités. Source : Banque de France.
Avant d’ouvrir un compte bancaire : quels tarifs faut-il absolument comparer ?
Avant de signer, demandez deux documents : le document d’information tarifaire, qui permet une comparaison normalisée de services courants, et la brochure tarifaire complète, utile pour les opérations moins fréquentes et les conditions particulières. La banque doit mettre ses tarifs à disposition et vous informer des prix applicables à l’ouverture. Le site officiel tarifs-bancaires.gouv.fr permet aussi de comparer gratuitement plusieurs frais représentatifs par département.
Votre comparaison doit porter sur le coût total prévisible selon votre usage, et non uniquement sur la cotisation affichée sur une publicité. Le tableau suivant sert de liste de contrôle :
| Question à poser | Pourquoi elle compte |
|---|---|
| Combien coûte la tenue de compte ? | Un frais fixe reste dû même si vous utilisez peu le compte. |
| Quelle carte est incluse et à quelles conditions ? | Les tarifs dépendent de la formule, du type de débit et parfois de l’utilisation. |
| Que se passe-t-il si je n’utilise pas la carte ? | Une pénalité ou cotisation peut apparaître selon l’offre. |
| Combien de retraits hors réseau sont inclus ? | Les espèces peuvent être facturées à l’opération. |
| Que coûtent les paiements et retraits en devises ? | Deux barèmes différents peuvent s’appliquer. |
| Quels virements sont gratuits ? | L’application, l’agence et l’international ne sont pas nécessairement équivalents. |
| Quels sont les taux et frais de découvert ? | Agios, commissions et frais de rejet répondent à des règles distinctes. |
| Quelles options sont automatiquement comprises ? | Éviter une assurance ou des alertes facturées inutilement. |
| Que prévoit la banque en cas de problème ? | Vérifier la procédure de réclamation et les tarifs d’incident. |
Un compte avec une cotisation mensuelle peut convenir à une personne qui utilise réellement les services inclus. À l’inverse, une formule sans cotisation peut coûter davantage à un client qui multiplie les opérations facturées à l’unité. Il n’y a pas de « banque la moins chère » pour tout le monde : votre profil d’usage change le calcul.
Pour illustrer trois approches commerciales différentes, le comparateur de cet article peut présenter BoursoBank, Fortuneo et Monabanq, à condition de sélectionner leurs offres et tarifs en vigueur dans WordPress. Il ne s’agit pas d’un classement de prix : comparez les frais de tenue de compte, mais aussi les conditions de carte, de retrait et d’incident directement dans les documents officiels de chaque établissement.
VOTRE BANQUE. VOTRE CHOIX.
Comparer les banques, simplement.
Découvrez leur positionnement et les points à vérifier avant de choisir. Ordre alphabétique, sans classement rémunéré ni recommandation personnalisée.
3 banque(s) affichée(s).
Aucune banque ne correspond à cette sélection. Une banque sans bonus reste visible hors filtre promotionnel.
| Banque | Pourquoi la choisir | Offre de bienvenue | Action |
|---|---|---|---|
| BforBankBanque en ligne |
| Jusqu’à 280 € d’avantagesSous conditions, détail sur la fiche. Prime et bons d’achat distincts. | Plus d’infos BforBank Souscrire — BforBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BoursoBankBanque en ligne |
| Jusqu’à 180 € offertsSous conditions, détail sur la fiche. | Plus d’infos BoursoBank Souscrire — BoursoBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| FortuneoBanque en ligne |
| 80 € offerts sous conditionsSous conditions, détail sur la fiche. | Plus d’infos Fortuneo Souscrire — Fortuneo — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
 BoursoBankBanque en ligne
 FortuneoBanque en ligne
Les liens affiliés validés sont signalés individuellement. Une prime n’est ni garantie ni permanente : ses conditions officielles prévalent. Les partenariats ne déterminent pas la sélection éditoriale.
Le montant de « tenue de compte » ou de « cotisation de carte » affiché dans ce comparateur n’est pas nécessairement le coût total d’utilisation du compte. Les frais variables et les éventuelles conditions de gratuité doivent être étudiés séparément dans la documentation tarifaire.
Banque traditionnelle ou banque en ligne : où les frais peuvent-ils se cacher ?
Dans une banque traditionnelle, les coûts peuvent prendre la forme d’une cotisation de carte, d’une offre groupée, de frais de tenue de compte ou d’opérations effectuées en agence. En contrepartie, l’accès à un réseau physique et certains services peut répondre à des besoins spécifiques. Une tarification payante n’est donc pas, à elle seule, une preuve de mauvais choix.
Dans une banque en ligne, les services quotidiens sont parfois moins facturés, mais il faut lire les limites : utilisation minimale de la carte, services papier, dépôts d’espèces, retraits particuliers, opérations hors SEPA ou frais liés au découvert. Le bon comparatif consiste à reproduire vos cinq ou six opérations habituelles sur les grilles tarifaires de deux ou trois établissements, sans vous arrêter au slogan commercial.
L’Observatoire des tarifs bancaires 2026 a constaté une hausse de 2,7 % des prix des services bancaires entre février 2025 et février 2026 selon l’indice Insee qu’il reprend. Cela rappelle pourquoi une vérification régulière des conditions tarifaires reste utile, même lorsque l’on conserve la même banque depuis plusieurs années.
Que faire si vous découvrez des frais bancaires injustifiés ou trop élevés ?
Premier réflexe : conservez le relevé, retrouvez la brochure tarifaire correspondant à la période facturée, puis vérifiez si le frais est prévu et si le plafond réglementaire est respecté. Demandez par écrit une explication du calcul. Si une même opération semble avoir occasionné des frais répétés, joignez l’extrait du relevé montrant les dates et les références.
Une banque peut accepter un geste commercial, notamment si la situation est exceptionnelle, mais le remboursement n’est pas automatique lorsque les frais sont conformes au contrat et à la réglementation. En revanche, une facturation non prévue ou contraire aux plafonds doit être contestée. Si vous êtes en difficulté financière, demandez explicitement si vous relevez du dispositif de plafonnement ou de l’offre spécifique clientèle fragile.
Si votre réclamation écrite n’aboutit pas, vous pouvez ensuite saisir le médiateur compétent dans les conditions prévues. Service-Public précise notamment les démarches et les délais pour accéder à cette médiation gratuite : médiateur bancaire : comment y recourir ?.
Et si les frais restent trop élevés malgré tout ?
Vous pouvez renégocier votre formule, réduire les options ou envisager un autre établissement après comparaison documentée. Le service d’aide à la mobilité bancaire facilite gratuitement le transfert des opérations récurrentes d’un compte courant détenu à titre personnel. Vérifiez toutefois les chèques en circulation, les opérations à venir et les produits non couverts par ce service avant de clôturer l’ancien compte. Changer de banque peut réduire certains frais, mais n’efface pas un découvert ou des dettes existantes.
FAQ : quatre questions sur les frais bancaires
Est-ce normal de payer des frais de tenue de compte dans une banque en ligne ?
C’est possible : cela dépend de la banque, de la formule souscrite et des conditions applicables. Le fait qu’un établissement fonctionne en ligne n’impose pas la gratuité de tous ses services. Vérifiez la brochure tarifaire et la ligne « frais de tenue de compte », sans la confondre avec la cotisation de carte.
Comment obtenir le remboursement de frais bancaires ?
Identifiez le frais, vérifiez les conditions contractuelles et les plafonds légaux, puis adressez une réclamation écrite à votre banque avec les justificatifs. Vous pouvez également demander un geste commercial, sans garantie d’accord. Si la réponse ne convient pas, un médiateur peut être saisi après les démarches préalables requises.
Une banque peut-elle prélever des frais sans prévenir ?
Les frais doivent figurer dans l’information tarifaire applicable. Pour les frais d’irrégularité et d’incident de paiement, une information préalable gratuite est en principe requise au moins 14 jours avant le débit. Cela ne signifie pas qu’une notification individuelle de même nature est envoyée avant chaque cotisation ordinaire déjà prévue au contrat.
Quelle est la meilleure méthode pour payer moins de frais bancaires ?
Additionnez d’abord les frais réellement payés sur douze mois, supprimez les options inutiles et surveillez les incidents. Comparez ensuite les documents tarifaires d’autres offres à partir de votre usage réel : retraits, paiements à l’étranger, découvert, virements, carte. La formule la moins chère sur une ligne n’est pas toujours la moins coûteuse au total.
À retenir avant votre prochaine ouverture de compte
Un compte bancaire n’est pas seulement une carte et un IBAN : c’est une convention avec des services, des prix et parfois des conditions de gratuité. Conservez trois habitudes : relire votre récapitulatif annuel, examiner les lignes de frais sur vos relevés et comparer les tarifs avant de signer. Vous saurez ainsi ce qui vous est facturé, ce que vous pouvez éviter et quand un changement de formule ou de banque mérite d’être étudié.