Dans ce guide
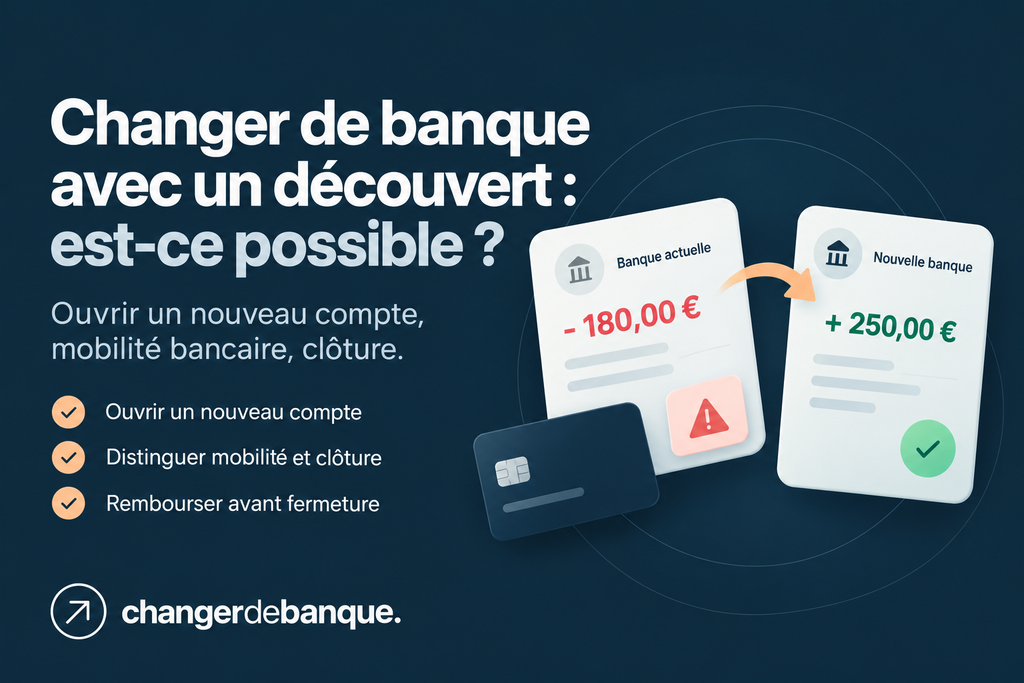
Oui, vous pouvez changer de banque même si votre compte actuel est à découvert. Vous pouvez demander l’ouverture d’un nouveau compte et organiser le transfert de vos opérations régulières. En revanche, votre ancienne banque ne pourra pas clôturer ce compte dans le cadre de la mobilité bancaire tant que son solde reste négatif. Le découvert demeure une somme à rembourser : changer d’établissement ne l’efface pas.
La bonne méthode consiste à distinguer trois démarches : ouvrir le nouveau compte, déplacer les paiements, puis régulariser et fermer l’ancien. Elles ne doivent pas nécessairement avoir lieu le même jour.
Peut-on ouvrir un nouveau compte bancaire en étant à découvert ?
Oui, un découvert sur votre compte actuel n’interdit pas en soi de solliciter une autre banque. Mais l’établissement choisi peut accepter ou refuser l’ouverture selon l’examen de votre dossier. Il peut aussi vous proposer un compte sans découvert, avec une carte à autorisation systématique. L’autorisation de découvert accordée par votre ancienne banque ne se transfère pas automatiquement.
Être ponctuellement à découvert ne signifie pas non plus être automatiquement inscrit au fichier des incidents de remboursement des crédits aux particuliers (FICP). Un découvert utilisé abusivement et non régularisé peut toutefois entraîner un fichage sous les conditions prévues par la réglementation. Si votre situation est fragile, mieux vaut la présenter clairement avant toute demande de nouvelle facilité de trésorerie.
Faut-il rembourser son découvert avant de clôturer son compte ?
Oui. Dans la procédure de mobilité bancaire, un compte au solde négatif ne peut pas être clôturé. Il faut donc régler le découvert et les sommes restant dues, en tenant compte des agios éventuels et des opérations encore à débiter. La banque peut vous préciser le montant nécessaire à la régularisation.
Cela n’empêche pas de commencer le changement de domiciliation bancaire pendant que vous préparez ce remboursement. Faites toutefois attention aux chèques non encaissés, aux paiements différés et aux abonnements payés par carte : ils peuvent encore provoquer des débits sur l’ancien compte.
Comment changer de banque avec un découvert : 5 étapes
- Faites le point sur votre découvert. Vérifiez son montant, le plafond autorisé, les échéances à venir et les frais déjà facturés. En cas de difficulté durable, contactez votre banque pour rechercher une solution de régularisation adaptée.
- Ouvrez le nouveau compte avant de déplacer votre budget. Vérifiez la carte, les conditions de gratuité, le dépôt initial éventuel et les modalités de fonctionnement sans découvert.
- Demandez la mobilité bancaire. Avec votre accord écrit, la banque d’arrivée contacte les organismes à l’origine des virements et prélèvements récurrents. Ce service est gratuit et les démarches interbancaires sont encadrées par un délai de 22 jours ouvrés.
- Surveillez les deux comptes. Assurez-vous que le salaire arrive au bon endroit et que le loyer, l’énergie et les autres prélèvements passent sans incident. Mettez à jour séparément les paiements enregistrés sur votre ancienne carte.
- Remboursez puis demandez la clôture. Une fois le solde régularisé et les dernières opérations passées, confirmez par écrit la fermeture du compte et conservez les justificatifs.
Pour le détail des transferts, consultez notre guide sur la mobilité bancaire et notre méthode pour changer de banque étape par étape.
Que change la réglementation du 20 novembre 2026 ?
À partir du 20 novembre 2026, les banques devront évaluer la solvabilité avant d’accorder une nouvelle autorisation de découvert, y compris lorsque son montant est inférieur à 200 € ou sa durée inférieure à un mois. L’évaluation sera proportionnée au montant et à la durée demandés. Cette évolution résulte de l’ordonnance n° 2025-880 du 3 septembre 2025, qui transpose une directive européenne.
Il ne s’agit ni d’une interdiction des petits découverts, ni d’une interdiction de changer de banque. Les autorisations de découvert conclues avant cette date ne sont pas automatiquement remises en cause par ces nouvelles dispositions. En revanche, votre nouvel établissement n’a aucune obligation de vous accorder un découvert.
Quelle banque choisir si vous quittez un compte à découvert ?
Ne recherchez pas uniquement une prime de bienvenue ou une carte annoncée comme gratuite. Comparez surtout les frais de tenue de compte, les conditions de la carte, les frais d’incident et la possibilité de fonctionner sans découvert. Une formule moins coûteuse peut aider à stabiliser votre budget, mais elle ne remboursera pas votre dette actuelle.
Notre comparateur de banques permet d’examiner les établissements et leurs caractéristiques. Il ne garantit ni l’acceptation d’un dossier ni l’octroi d’une autorisation de découvert. Pour mieux repérer les coûts, consultez aussi notre guide sur les frais bancaires à surveiller.
VOTRE BANQUE. VOTRE CHOIX.
Comparer les banques, simplement.
Découvrez leur positionnement et les points à vérifier avant de choisir. Ordre alphabétique, sans classement rémunéré ni recommandation personnalisée.
6 banque(s) affichée(s).
Aucune banque ne correspond à cette sélection. Une banque sans bonus reste visible hors filtre promotionnel.
| Banque | Pourquoi la choisir | Offre de bienvenue | Action |
|---|---|---|---|
| BforBankBanque en ligne |
| Jusqu’à 280 € d’avantagesSous conditions, détail sur la fiche. Prime et bons d’achat distincts. | Plus d’infos BforBank Souscrire — BforBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BNP ParibasBanque traditionnelle |
| Aucune offre vérifiée actuellement | Plus d’infos BNP Paribas Souscrire — BNP Paribas — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BoursoBankBanque en ligne |
| Jusqu’à 180 € offertsSous conditions, détail sur la fiche. | Plus d’infos BoursoBank Souscrire — BoursoBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| FortuneoBanque en ligne |
| 80 € offerts sous conditionsSous conditions, détail sur la fiche. | Plus d’infos Fortuneo Souscrire — Fortuneo — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| Hello bank!Banque en ligne |
| Aucune offre vérifiée actuellement | Plus d’infos Hello bank! Souscrire — Hello bank! — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| LCLBanque traditionnelle |
| Aucune offre vérifiée actuellement | Plus d’infos LCL Souscrire — LCL — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
 BforBankBanque en ligne
 BNP ParibasBanque traditionnelle
 BoursoBankBanque en ligne
 FortuneoBanque en ligne
 Hello bank!Banque en ligne
 LCLBanque traditionnelle
Les liens affiliés validés sont signalés individuellement. Une prime n’est ni garantie ni permanente : ses conditions officielles prévalent. Les partenariats ne déterminent pas la sélection éditoriale.
Ce tableau présente des banques et, selon les fiches disponibles, des offres de bienvenue. Il ne compare pas les autorisations de découvert et ne remplace pas la vérification des conditions tarifaires et d’éligibilité auprès de chaque établissement.
Questions fréquentes sur le changement de banque avec un découvert
Est-ce que la mobilité bancaire rembourse mon découvert ?
Non. Le service facilite le transfert des opérations récurrentes, mais ne transfère pas la dette liée au découvert. Vous devez régulariser l’ancien compte.
Peut-on changer de banque lorsqu’on est fiché FICP ?
Vous pouvez demander l’ouverture d’un compte, mais la banque peut refuser. La procédure de droit au compte auprès de la Banque de France est réservée, sous conditions, aux personnes ne disposant pas d’un compte individuel (ou dont le compte est en cours de clôture).
Un découvert autorisé entraîne-t-il automatiquement un fichage ?
Non. Une inscription au FICP répond à des critères précis, notamment lorsqu’un découvert abusif reste impayé après les démarches réglementaires. Un simple solde momentanément négatif ne suffit pas.
Peut-on conserver l’ancien compte pendant la transition ?
Oui. C’est souvent prudent pour contrôler les dernières opérations, à condition de suivre son solde, ses frais et les éventuels prélèvements encore programmés.
À retenir : vous pouvez préparer votre nouvelle organisation bancaire dès maintenant, mais prévoyez un plan concret pour rembourser l’ancien découvert. Si les difficultés se répètent, demandez conseil avant d’accumuler des frais ou de nouveaux crédits.