Dans ce guide
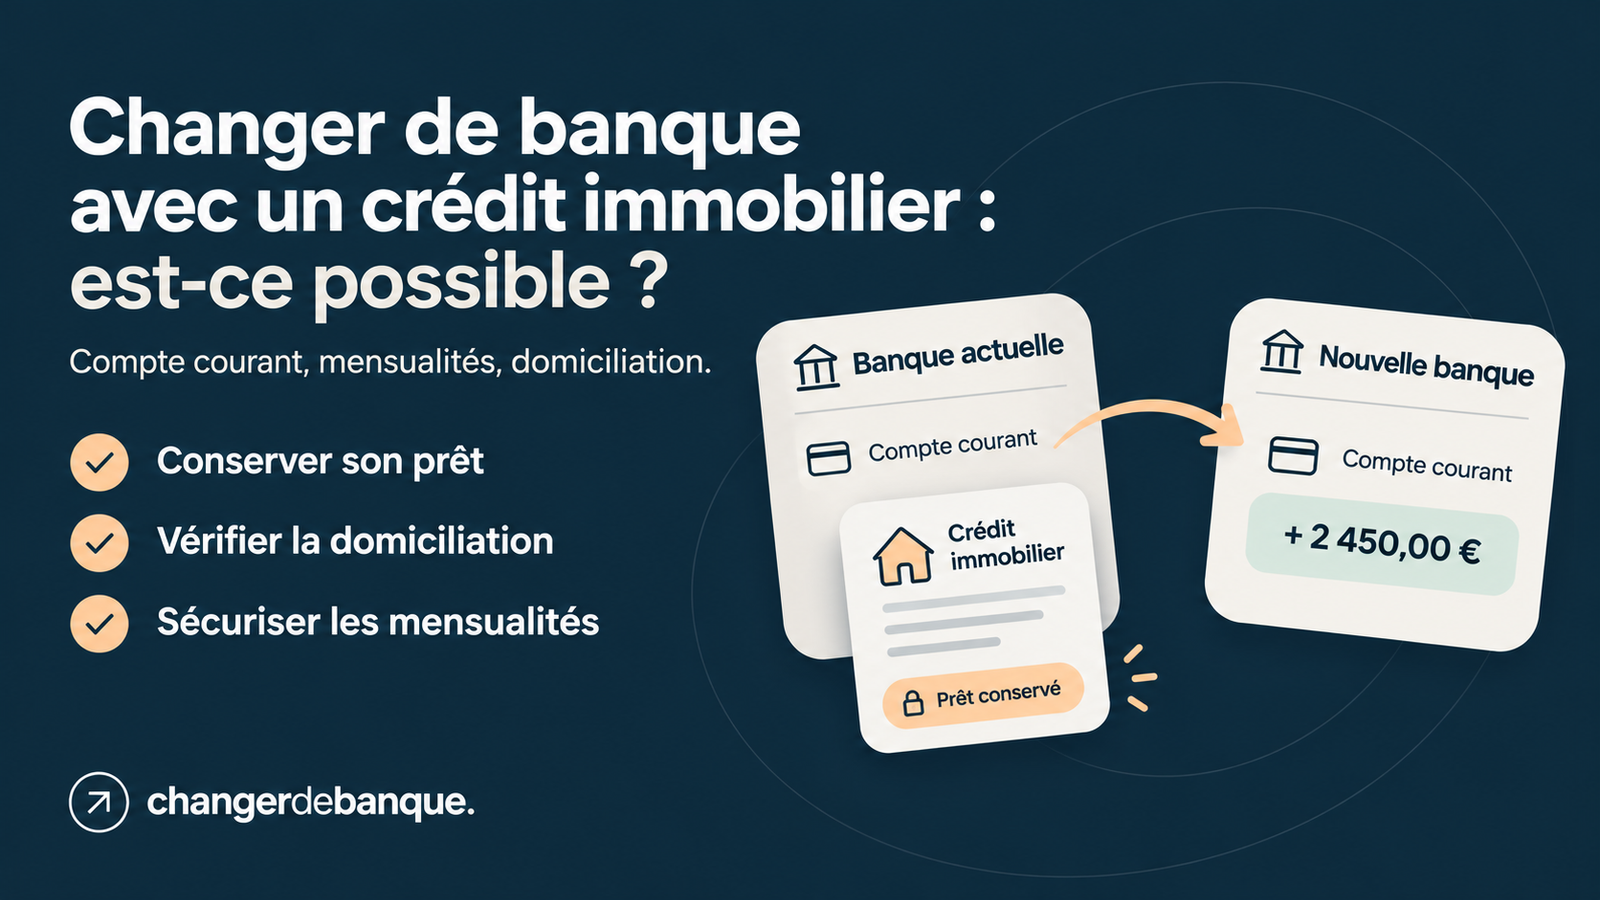
Oui, vous pouvez changer de banque avec un crédit immobilier en cours. Vous pouvez ouvrir un compte ailleurs sans faire racheter votre prêt. Le crédit peut continuer dans votre banque actuelle. En revanche, il faut organiser le paiement des mensualités et relire les éventuelles conditions de domiciliation des revenus avant de fermer l’ancien compte.
| Votre question | La réponse |
|---|---|
| Peut-on ouvrir un compte dans une autre banque ? | Oui, sans rembourser le prêt immobilier. |
| Le crédit est-il transféré automatiquement ? | Non. Il reste chez le prêteur initial. |
| Faut-il garder l’ancien compte ? | Pas toujours. Cela dépend notamment des modalités de remboursement convenues avec le prêteur. |
| Peut-on déplacer son salaire ? | En principe oui, après vérification des clauses contractuelles et des avantages éventuellement négociés. |
Peut-on conserver son crédit immobilier dans son ancienne banque ?
Changer de banque pour les opérations courantes et changer d’organisme prêteur sont deux décisions différentes. Votre crédit conserve ses échéances, son taux, sa durée et ses garanties. Vous devez simplement continuer à honorer les remboursements prévus.
Vous pouvez ainsi conserver votre prêt dans une banque traditionnelle et gérer vos dépenses quotidiennes dans une banque en ligne. Si vous souhaitez transférer votre compte principal, notre guide comment changer de banque détaille les démarches courantes.
Faut-il continuer à domicilier son salaire dans la banque prêteuse ?
Tout dépend de votre offre de prêt et de sa date. Depuis le 24 mai 2019, les dispositions légales qui encadraient une obligation de domiciliation des revenus pendant dix ans ont été supprimées. Cela ne signifie pas qu’un avantage commercial négocié en échange de la domiciliation est sans conséquence. Une réduction de taux ou de frais peut avoir été accordée sous conditions : vérifiez ce qui figure précisément dans votre contrat.
Attention aux prêts dont l’offre a été émise entre le 1er janvier 2018 et le 23 mai 2019 : les clauses de domiciliation prévues dans ce cadre n’ont pas été automatiquement effacées par la réforme. Pour comprendre ces règles, consultez les explications d’ABE Infoservice sur le crédit immobilier, service d’information de la Banque de France, de l’ACPR et de l’AMF.
Avant de changer le RIB transmis à votre employeur, demandez au prêteur, par écrit, si votre projet modifie un avantage ou une condition contractuelle. Demandez la clause concernée si l’on vous affirme que « le crédit impose de rester client ».
Comment payer ses mensualités depuis une autre banque ?
Deux organisations sont possibles, selon les règles du prêteur. Dans le premier cas, les mensualités sont prélevées directement sur votre nouveau compte, après changement des coordonnées bancaires accepté par la banque prêteuse. Dans le second, vous conservez un compte dans l’ancienne banque, alimenté chaque mois par un virement permanent depuis le nouveau compte. Le prêteur y débite ensuite l’échéance.
Exemple : votre crédit est prélevé le 5 du mois. Si vous devez alimenter l’ancien compte par virement, prévoyez une marge de plusieurs jours pour tenir compte des délais de traitement et des jours non ouvrés. L’objectif est que l’argent soit effectivement disponible avant l’échéance, pas seulement que le virement ait été programmé.
Vérifiez également les prélèvements d’assurance emprunteur lorsqu’ils sont distincts de la mensualité. Et si vous gardez un compte dédié au prêt, demandez combien coûtent sa tenue et les services associés : conserver un compte avec une carte devenue inutile peut augmenter vos frais bancaires.
Changer de banque avec un prêt immobilier : les 7 étapes
- Relisez votre offre de prêt. Repérez les clauses de domiciliation, le compte de prélèvement, les assurances et les avantages tarifaires.
- Demandez une confirmation écrite au prêteur. Faites préciser s’il accepte un prélèvement externe ou impose de conserver un compte de paiement.
- Ouvrez le nouveau compte courant. Vérifiez les frais, les conditions de carte et les services adaptés à vos habitudes.
- Sécurisez les mensualités. Mettez en place le nouveau prélèvement ou un virement suffisamment anticipé vers l’ancien compte.
- Activez la mobilité bancaire si vous le souhaitez. Ce service gratuit facilite le transfert de vos opérations récurrentes ; il ne transfère pas votre prêt. Vous pouvez demander la mobilité sans exiger immédiatement la clôture de l’ancien compte.
- Contrôlez les premiers mois. Vérifiez salaire, charges, mensualités du prêt et cotisations d’assurance. Conservez de la provision sur les comptes concernés.
- Décidez ensuite de la clôture. Ne fermez l’ancien compte qu’après confirmation du circuit de remboursement et traitement des opérations en attente.
Le service de mobilité bancaire concerne les opérations récurrentes d’un compte courant de particulier, pas le transfert du crédit immobilier lui-même. Service-Public rappelle que la procédure est gratuite et que les banques disposent de 22 jours ouvrés pour les démarches prévues après réception du mandat : consulter la procédure officielle.
Faut-il faire racheter son prêt immobilier pour changer de banque ?
Non. Le rachat est une opération distincte : un nouvel organisme vous accorde un crédit pour rembourser celui en cours. Il peut être envisagé si les nouvelles conditions réduisent suffisamment le coût total du financement, mais il n’est pas nécessaire pour déplacer vos opérations quotidiennes.
Un rachat peut entraîner des indemnités de remboursement anticipé, des frais de dossier, de garantie ou de mainlevée d’hypothèque et, selon le cas, des changements d’assurance. Comparez les coûts restant à payer, pas seulement le nouveau taux affiché. Service-Public détaille la renégociation et le rachat d’un crédit immobilier.
Quelle banque choisir pour son nouveau compte courant ?
Votre nouveau compte n’a pas besoin d’être lié à votre crédit immobilier. Comparez plutôt le coût réel de la carte et du compte, les conditions de gratuité, les services courants et l’assistance. Si l’ancien compte doit rester ouvert pour les échéances du prêt, additionnez les frais des deux établissements avant de décider.
Vous pouvez consulter le comparateur de banques de Changerdebanque.com pour identifier des établissements à étudier, puis vérifier leurs conditions officielles. Une prime de bienvenue éventuelle ne doit pas faire oublier le bon déroulement de vos mensualités.
Questions fréquentes
Peut-on changer de banque sans fermer son ancien compte ?
Oui. Vous pouvez ouvrir un nouveau compte et conserver l’ancien, notamment pour rembourser le prêt. La clôture n’est pas obligatoire pour utiliser le service de mobilité bancaire.
La nouvelle banque doit-elle reprendre mon crédit immobilier ?
Non. Elle peut vous ouvrir un compte sans devenir votre prêteur. Le crédit reste régi par le contrat signé avec la banque d’origine.
Un changement de banque modifie-t-il mon assurance emprunteur ?
Non, pas automatiquement. Vérifiez toutefois où sont prélevées les cotisations : celles de l’assurance peuvent être réglées séparément de la mensualité du crédit.
Que faire si ma banque refuse de prélever le prêt sur mon nouveau compte ?
Demandez les modalités contractuelles par écrit. Selon la situation, garder un compte approvisionné chez le prêteur peut permettre de changer de banque pour le reste de vos opérations, sans interrompre le remboursement.
À retenir : un crédit immobilier en cours ne vous oblige pas, à lui seul, à conserver toutes vos opérations bancaires dans le même établissement. La bonne démarche consiste à vérifier votre contrat, sécuriser le paiement du prêt, puis transférer votre compte courant à votre rythme.
VOTRE BANQUE. VOTRE CHOIX.
Comparer les banques, simplement.
Découvrez leur positionnement et les points à vérifier avant de choisir. Sélection choisie pour cet article, sans recommandation personnalisée.
4 banque(s) affichée(s).
Aucune banque ne correspond à cette sélection. Une banque sans bonus reste visible hors filtre promotionnel.
| Banque | Pourquoi la choisir | Tarif de la formule sélectionnée | Offre de bienvenue | Action |
|---|---|---|---|---|
| Hello bank!Banque en ligne |
| Tarif vérifié non disponible | Aucune offre vérifiée actuellement | Plus d’infos Hello bank! Souscrire — Hello bank! — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BforBankBanque en ligne |
| Tarif vérifié non disponible | Jusqu’à 280 € d’avantagesSous conditions, détail sur la fiche. Prime et bons d’achat distincts. | Plus d’infos BforBank Souscrire — BforBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BoursoBankBanque en ligne |
| Tarif vérifié non disponible | Jusqu’à 180 € offertsSous conditions, détail sur la fiche. | Plus d’infos BoursoBank Souscrire — BoursoBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| FortuneoBanque en ligne |
| Tarif vérifié non disponible | 80 € offerts sous conditionsSous conditions, détail sur la fiche. | Plus d’infos Fortuneo Souscrire — Fortuneo — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
 Hello bank!Banque en ligne
 BforBankBanque en ligne
 BoursoBankBanque en ligne
 FortuneoBanque en ligne
Les liens affiliés validés sont signalés individuellement. Une prime n’est ni garantie ni permanente : ses conditions officielles prévalent. Les partenariats ne déterminent pas la sélection éditoriale.