Dans ce guide
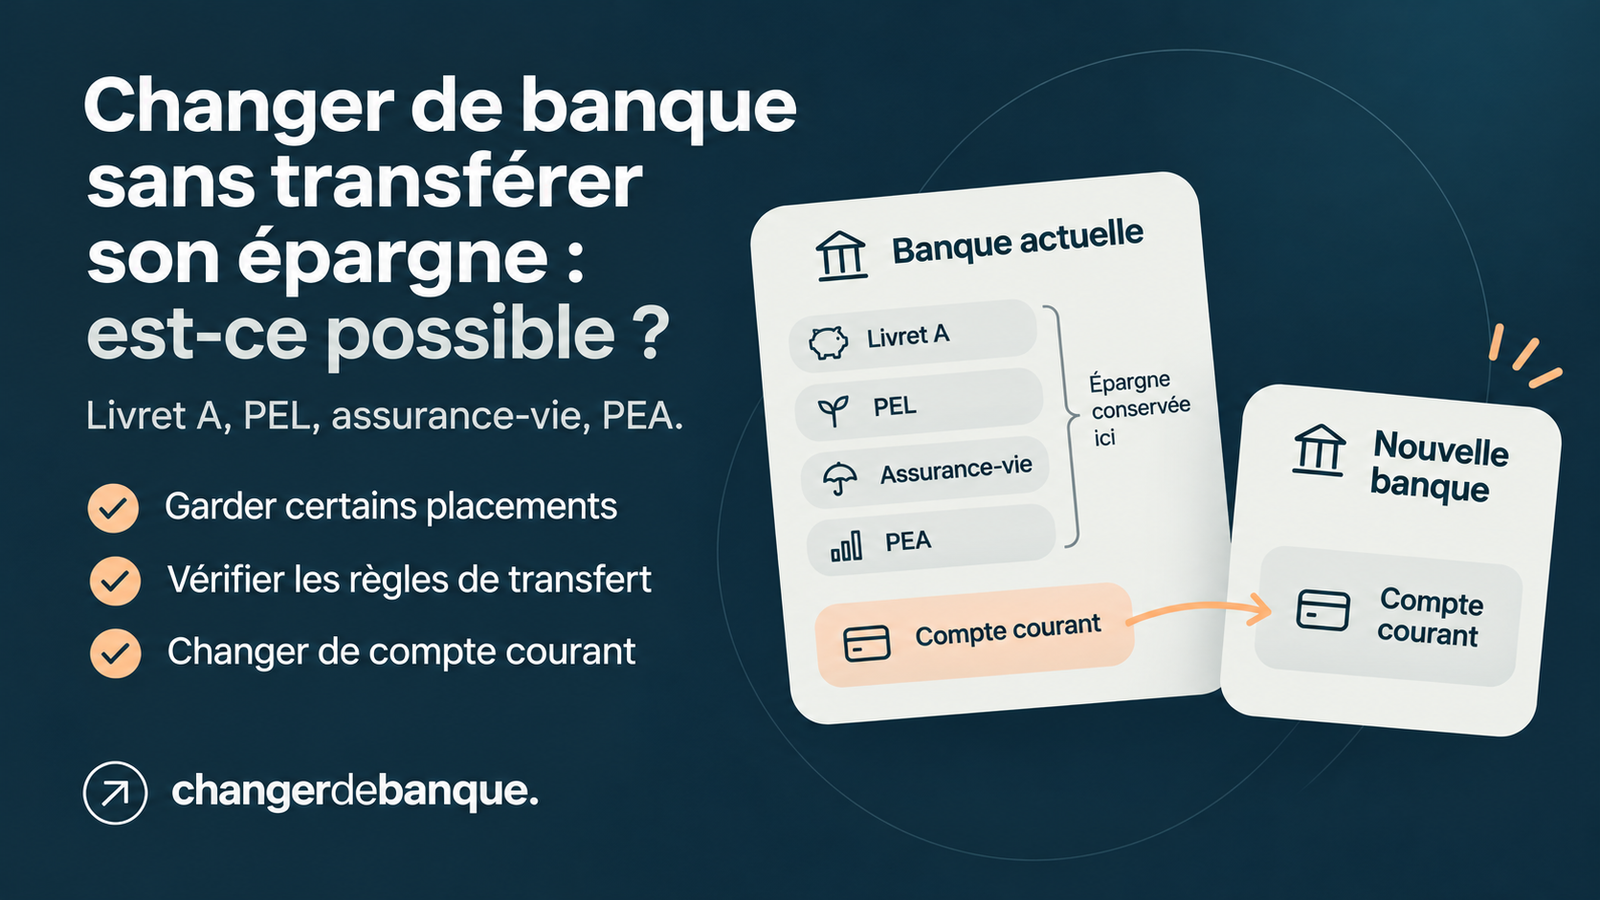
Oui, vous pouvez changer de banque principale sans transférer votre épargne. Rien ne vous oblige à déplacer votre Livret A, votre plan épargne logement (PEL), votre assurance-vie ou votre plan d’épargne en actions (PEA) lorsque vous ouvrez un nouveau compte courant. Vous pouvez donc payer vos dépenses quotidiennes dans une banque et conserver vos placements dans une autre. L’important est de vérifier leur fonctionnement après le changement, notamment les virements et les frais éventuels.
Il faut distinguer changer de compte courant, conserver un placement et transférer ce placement. La mobilité bancaire gratuite facilite surtout le déplacement des opérations récurrentes du compte courant ; elle ne transfère pas automatiquement les produits d’épargne. Voici les différences à connaître avant de donner vos instructions à la nouvelle banque.
| Produit | Peut rester dans l’ancienne banque ? | Transfert vers une autre banque | Attention aux frais et conditions |
|---|---|---|---|
| Livret A | Oui | Non : clôture puis nouvelle ouverture | Un seul Livret A par personne ; vérifiez les intérêts et le plafond de versement |
| LDDS / Livret Jeune | Oui | Non : clôture puis nouvelle ouverture | Ne pas ouvrir deux livrets identiques quand la détention multiple est interdite |
| LEP | Oui | Oui, vers une banque qui le propose | Conditions d’éligibilité et frais éventuels à vérifier |
| PEL / CEL | Oui | Possible sous conditions et accords des établissements | Frais possibles ; attention aux droits acquis et au lien entre PEL et CEL |
| Assurance-vie | Oui | Pas de transfert ordinaire vers un autre assureur | Une transformation chez le même assureur peut préserver l’antériorité fiscale |
| PEA | Oui | Oui, par transfert intégral | Frais plafonnés ; contrôle des titres acceptés par la banque d’arrivée |
Ce tableau résume les règles générales. Les conditions de fonctionnement, les frais de transfert et les caractéristiques de vos contrats doivent être vérifiés avant toute décision.
Peut-on garder ses livrets d’épargne dans l’ancienne banque ?
Oui. Si votre Livret A est bien géré et que vous n’avez aucune raison de le déplacer, vous pouvez le conserver tout en domiciliant votre salaire ailleurs. Le Livret A ne se transfère plus directement entre établissements depuis 2012. Pour le déplacer, il faut le fermer puis en ouvrir un autre, sans en détenir deux simultanément. Le LDDS et le Livret Jeune suivent également une logique de clôture puis réouverture.
Le LEP constitue une exception : son transfert vers un autre établissement proposant ce produit est possible. Il n’est toutefois pas nécessaire de le déplacer pour changer de compte courant. Vérifiez les modalités et les frais éventuels avant d’engager l’opération.
Depuis juillet 2023, vous pouvez alimenter un Livret A depuis un compte à vue ouvert dans une autre banque, à condition que les deux comptes appartiennent au même titulaire. C’est pratique pour conserver votre épargne sans maintenir un compte courant devenu inutile. Faites néanmoins confirmer les modalités d’accès aux livrets et des retraits par l’établissement qui les détient.
Faut-il transférer son PEL lorsque l’on change de banque ?
Non. Un PEL peut rester dans sa banque d’origine pendant que vous utilisez un autre compte pour vos dépenses. Il est même parfois préférable de ne rien changer, notamment si le plan bénéficie de conditions liées à sa date d’ouverture. Une clôture suivie de l’ouverture d’un nouveau PEL ne permet pas de conserver automatiquement les avantages de l’ancien.
Le transfert d’un PEL est envisageable avec conservation de son ancienneté, de son taux contractuel et de ses droits à prêt, mais il nécessite l’accord des établissements concernés et peut être facturé. Si vous possédez aussi un CEL, ils doivent rester dans la même banque. Avant de fermer votre compte courant, demandez comment seront assurés les versements périodiques nécessaires au maintien du PEL.
Assurance-vie et PEA : deux situations très différentes
Assurance-vie : conserver le contrat plutôt que le racheter précipitamment
Un changement de banque ne met pas fin à votre assurance-vie. Votre contrat peut continuer à être géré par l’assureur initial, même si vos revenus arrivent désormais ailleurs. Vous pouvez demander la mise à jour du RIB utilisé pour les versements ou les rachats, dans le respect des modalités contractuelles.
Il n’existe pas de transfert ordinaire d’un contrat d’assurance-vie vers un assureur différent en conservant simplement le même contrat. En revanche, une transformation vers un autre contrat du même assureur est possible sous conditions et peut préserver l’antériorité fiscale. Un rachat pour repartir chez un concurrent est une autre opération : il faut examiner la fiscalité des gains, les frais et les garanties avant d’agir.
PEA : le transfert préserve l’antériorité fiscale
Vous pouvez garder votre PEA dans votre ancienne banque ou demander son transfert intégral. Contrairement à une clôture, un transfert de PEA correctement réalisé n’est pas un retrait et préserve son antériorité fiscale. Il faut transférer les espèces, les titres et les informations fiscales du plan, pas seulement virer l’argent disponible.
Les frais de transfert d’un PEA sont plafonnés à 15 € par ligne de titres cotés, 50 € par ligne de titres non cotés, et 150 € au total. Le transfert peut prendre du temps si vous détenez des titres particuliers ou en cours d’opération sur titres. Vérifiez que le nouvel établissement accepte l’ensemble de votre portefeuille.
Dans quels cas transférer son épargne est-il intéressant ?
Un transfert peut avoir du sens si les frais de garde ou de gestion sont élevés, si l’application ne vous convient plus ou si vous souhaitez un interlocuteur unique. Mais regrouper ses produits par confort ne justifie pas nécessairement de perdre un avantage ancien ou de supporter des frais de transfert. Comparez le coût total sur plusieurs années, la qualité du suivi et les caractéristiques du produit, pas seulement une éventuelle prime commerciale.
Par exemple, vous pouvez laisser un PEL ancien dans sa banque d’origine, transférer votre compte courant et réexaminer plus tard un PEA devenu coûteux. Les décisions ne doivent pas forcément être prises toutes le même jour.
Comment changer de banque sans déplacer ses placements ?
- 1. Inventoriez vos produits : Livret A, LDDS, LEP, PEL, assurance-vie, PEA, mais aussi crédits ou compte-titres. Notez leurs références et prélèvements associés.
- 2. Ouvrez le nouveau compte courant et vérifiez son fonctionnement avant d’y domicilier tous vos revenus.
- 3. Activez si besoin la mobilité bancaire pour vos prélèvements et virements récurrents. Elle est gratuite et ne déplace pas les placements.
- 4. Demandez le maintien de vos produits d’épargne à l’ancienne banque et vérifiez si un compte support ou des modalités particulières sont nécessaires.
- 5. Actualisez les RIB utiles pour les versements programmés, l’assurance-vie et les éventuels remboursements ou intérêts.
- 6. Ne demandez la clôture de l’ancien compte courant qu’après vérification des opérations en attente et du fonctionnement effectif de l’épargne conservée.
Notre guide sur la mobilité bancaire détaille le transfert des opérations courantes. Pour préparer toute la démarche, consultez aussi comment changer de banque étape par étape.
Quelle banque choisir pour son nouveau compte courant ?
Vous n’êtes pas obligé de choisir une banque qui commercialise tous vos placements actuels. Comparez d’abord les frais de tenue de compte, la carte, les retraits, les possibilités de dépôt de chèques ou d’espèces, et la facilité de joindre un conseiller. Pour comprendre les dépenses qui comptent réellement, consultez notre guide sur les frais bancaires à surveiller.
Pour repérer les établissements qui correspondent à vos usages, vous pouvez consulter notre comparateur de comptes bancaires. Il compare les comptes courants : il ne signifie pas que vos livrets, votre PEL, votre assurance-vie ou votre PEA doivent suivre.
FAQ : changer de banque et conserver son épargne
Peut-on fermer son compte courant et garder son Livret A dans la même banque ?
En principe, oui : ce sont des produits distincts. Avant la clôture, confirmez avec votre banque que les accès au livret, les virements externes et les retraits fonctionneront sans l’ancien compte courant.
La mobilité bancaire transfère-t-elle automatiquement le PEL ou le PEA ?
Non. Le service gratuit de mobilité bancaire concerne le compte de dépôt ou de paiement d’un particulier et ses opérations récurrentes. Le transfert d’un PEL ou d’un PEA se demande séparément.
Peut-on détenir deux Livrets A pendant le changement de banque ?
Non. Si vous souhaitez changer l’établissement de votre Livret A, clôturez l’ancien avant d’en ouvrir un nouveau. Il est interdit d’en détenir deux simultanément.
Est-ce risqué de laisser son épargne dans plusieurs banques ?
Ce n’est pas un problème en soi. Il faut toutefois suivre les relevés, actualiser ses coordonnées, garder les accès et les bénéficiaires à jour, et vérifier les frais propres à chaque produit. Vous pouvez centraliser votre budget sans centraliser toute votre épargne.
VOTRE BANQUE. VOTRE CHOIX.
Comparer les banques, simplement.
Découvrez leur positionnement et les points à vérifier avant de choisir. Sélection choisie pour cet article, sans recommandation personnalisée.
4 banque(s) affichée(s).
Aucune banque ne correspond à cette sélection. Une banque sans bonus reste visible hors filtre promotionnel.
| Banque | Pourquoi la choisir | Tarif de la formule sélectionnée | Offre de bienvenue | Action |
|---|---|---|---|---|
| BoursoBankBanque en ligne |
| Tarif vérifié non disponible | Jusqu’à 180 € offertsSous conditions, détail sur la fiche. | Plus d’infos BoursoBank Souscrire — BoursoBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| FortuneoBanque en ligne |
| Tarif vérifié non disponible | 80 € offerts sous conditionsSous conditions, détail sur la fiche. | Plus d’infos Fortuneo Souscrire — Fortuneo — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| Hello bank!Banque en ligne |
| Tarif vérifié non disponible | Aucune offre vérifiée actuellement | Plus d’infos Hello bank! Souscrire — Hello bank! — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BforBankBanque en ligne |
| Tarif vérifié non disponible | Jusqu’à 280 € d’avantagesSous conditions, détail sur la fiche. Prime et bons d’achat distincts. | Plus d’infos BforBank Souscrire — BforBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
 BoursoBankBanque en ligne
 FortuneoBanque en ligne
 Hello bank!Banque en ligne
 BforBankBanque en ligne
Les liens affiliés validés sont signalés individuellement. Une prime n’est ni garantie ni permanente : ses conditions officielles prévalent. Les partenariats ne déterminent pas la sélection éditoriale.