Dans ce guide
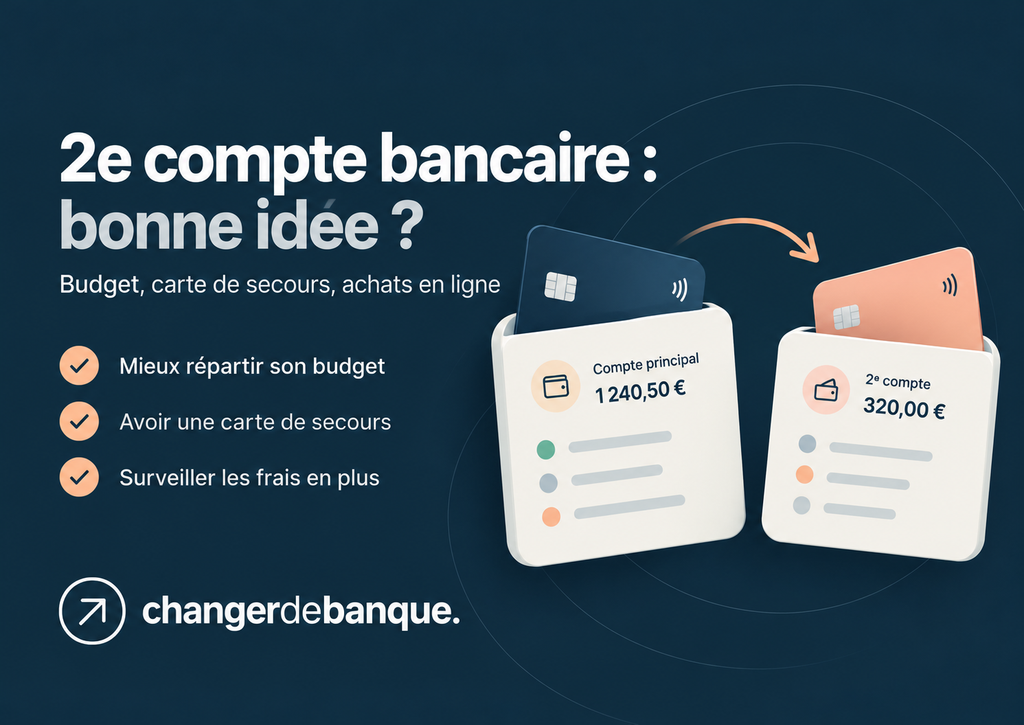
Oui, vous pouvez ouvrir un deuxième compte bancaire en France, dans votre banque actuelle ou dans un établissement différent, sans fermer votre compte principal. C’est parfois une bonne solution pour mieux organiser ses dépenses, disposer d’une carte de secours ou utiliser un compte dédié aux achats sur internet. Mais deux comptes ne sont pas automatiquement plus avantageux qu’un seul : il faut compter les frais, surveiller deux soldes et choisir à quoi sert chacun.
Avant d’ouvrir un compte supplémentaire, posez-vous une question simple : qu’est-ce que ce deuxième compte va réellement changer dans mon quotidien ? Le tableau ci-dessous résume les bénéfices possibles et les contraintes à accepter.
| Les + d’un deuxième compte | Les − à anticiper |
|---|---|
| Budget plus lisible : séparer les charges fixes, les dépenses courantes ou les loisirs. | Deux soldes à suivre : risque d’oubli d’un prélèvement ou d’une échéance. |
| Carte de secours : autre moyen de paiement si la carte principale est indisponible. | Frais qui peuvent se cumuler : compte, carte, options, retraits, inactivité. |
| Achats en ligne isolés : financer un compte consacré à certains paiements. | Protection non absolue : un compte séparé n’empêche ni la fraude ni les litiges. |
| Voyages : utiliser une carte répondant mieux aux frais à l’étranger. | Conditions à respecter : usage régulier, éligibilité et plafonds selon la formule. |
| Organisation des projets : distinguer argent disponible et dépenses futures. | Épargne souvent non rémunérée : un compte courant ne remplace pas un livret adapté. |
| Autonomie : conserver son compte personnel tout en gérant des dépenses communes. | Gestion plus complexe : virements, coordonnées bancaires, applications, sécurité. |
Peut-on avoir deux comptes courants en France ?
Oui. Il n’existe pas de règle générale interdisant à un particulier majeur d’avoir plusieurs comptes courants. Vous pouvez notamment cumuler un compte individuel dans une banque traditionnelle et un compte dans une banque en ligne, ou détenir deux comptes dans la même banque. Chaque ouverture reste toutefois soumise à l’acceptation de l’établissement et aux conditions de la formule choisie. La Fédération bancaire française explique ce fonctionnement dans son guide « Un compte bancaire ou plusieurs ? ».
Un deuxième compte courant n’est pas la même chose qu’un deuxième livret d’épargne réglementé. Par exemple, vous ne pouvez pas détenir deux Livrets A à votre nom. Il est donc utile de distinguer les comptes destinés aux paiements, les livrets destinés à l’épargne et le compte joint ouvert avec un proche. Service-Public rappelle les règles applicables au Livret A.
Deux comptes dans la même banque ou dans deux banques différentes ?
Dans la même banque, vous conservez un interlocuteur et, souvent, un espace client unique. Le suivi des deux comptes et les virements internes peuvent être pratiques. En revanche, les deux comptes ne constituent pas nécessairement des réserves totalement indépendantes : lisez attentivement la convention. Certaines banques proposent une « lettre d’unité de compte » permettant, dans les conditions prévues, de compenser la situation débitrice d’un compte par le solde créditeur d’un autre. Cette disposition n’est ni automatique ni uniforme.
Dans deux banques distinctes, vous diversifiez davantage les moyens de paiement et les infrastructures. En cas d’indisponibilité du service d’un établissement, une carte de l’autre banque peut vous dépanner, à condition que le réseau de paiement et le compte soient opérationnels. Cela demande en revanche de gérer deux applications, deux jeux d’identifiants et les virements entre établissements.
Si vous laissez des sommes importantes sur vos comptes, vérifiez aussi la garantie des dépôts : pour les établissements couverts, le plafond général de 100 000 € s’apprécie par déposant et par établissement, et non par compte ni nécessairement par enseigne commerciale. Le FGDR explique comment identifier l’établissement qui porte vos dépôts.
Sept situations où ouvrir un compte secondaire peut être utile
1. Séparer le budget des dépenses courantes
Un second compte peut fonctionner comme une enveloppe de dépenses. Votre salaire reste sur le compte principal, qui reçoit aussi le loyer et les prélèvements importants. Chaque mois, vous virez une somme décidée à l’avance vers le compte secondaire, utilisé pour les courses, les transports, les sorties ou les petits achats. Le solde disponible donne alors un repère concret sur votre budget variable.
Exemple : avec 1 800 € de revenu mensuel, vous laissez 950 € sur le compte principal pour les charges fixes, transférez 350 € vers le compte des dépenses courantes et affectez 150 € à une épargne distincte. Il reste 350 € pour les autres besoins et la marge de sécurité. Ces montants sont un exemple d’organisation, pas un budget conseillé à tous. Le principe fonctionne seulement si le virement est adapté aux dépenses réelles et si vous surveillez les deux soldes.
Cette méthode peut être intéressante lors d’un premier emploi, quand le salaire et les nouvelles charges doivent être organisés. Elle n’exige cependant pas forcément un nouveau compte : certaines banques proposent aussi des outils de catégorisation ou des espaces budgétaires.
2. Mettre à part les factures et les prélèvements automatiques
Vous pouvez inverser la logique : le compte secondaire reçoit chaque mois le montant prévu pour le logement, les assurances, l’énergie, la téléphonie et les abonnements. Ces paiements partent uniquement de ce compte. L’avantage est de ne pas mélanger l’argent nécessaire aux échéances avec les dépenses du quotidien.
Le point de vigilance est la provision : il faut y laisser de quoi couvrir les prélèvements qui varient ou tombent plus tôt que prévu. Un virement permanent peut aider, mais ne remplace pas la vérification des dates et des montants. Gardez une marge, surtout pour les factures trimestrielles ou les régularisations.
3. Réserver une carte ou un compte aux achats sur internet
Pour vos achats en ligne, un compte secondaire peut servir à isoler un budget précis. Vous y versez le montant nécessaire avant un achat ou vous définissez un plafond de dépenses compatible avec vos habitudes. C’est utile pour éviter que des paiements impulsifs ou de nombreux petits abonnements se fondent dans les opérations du compte principal.
Le bénéfice de sécurité doit rester mesuré. Un deuxième compte ne rend pas un achat automatiquement sûr : des opérations non autorisées peuvent malgré tout intervenir, et certains paiements ou abonnements différés nécessitent une provision suffisante. Vérifiez la possibilité de bloquer la carte dans l’application, d’activer des notifications, de contrôler les paiements en ligne et, si votre banque le propose, d’utiliser une carte virtuelle. Service-Public détaille les précautions applicables aux paiements par carte.
Si vous constatez une transaction suspecte, faites opposition rapidement et contestez l’opération auprès de votre banque ; le compte secondaire ne remplace pas cette démarche. Consultez les démarches officielles en cas de fraude à la carte bancaire.
4. Garder une carte bancaire de secours
Une carte peut devenir inutilisable au mauvais moment : perte, vol, blocage de sécurité ou plafond atteint. Une deuxième carte associée à un autre compte offre une solution de repli, notamment pour payer un billet de train, un hébergement ou une dépense urgente. L’intérêt est plus net si les deux cartes dépendent d’établissements différents et, éventuellement, de réseaux de paiement distincts.
Une carte de secours doit être réellement opérationnelle. Vérifiez sa date de validité, son activation, les plafonds, l’accès à l’application et le solde disponible. Si la gratuité de la carte dépend d’un paiement périodique, une carte oubliée dans un tiroir peut finalement coûter de l’argent.
5. Préparer un voyage et maîtriser les frais à l’étranger
Un deuxième compte est parfois ouvert pour utiliser une carte dont les conditions à l’étranger sont mieux adaptées : paiements en devises, retraits, plafonds ou assurances. Cela permet de conserver son compte principal pour les dépenses habituelles et de charger un compte réservé au voyage.
Ne comparez pas uniquement la mention « sans frais à l’étranger ». Regardez les paiements et les retraits séparément, les éventuels quotas, le change et les commissions propres aux distributeurs. Notre guide sur les frais de paiement et de retrait à l’étranger explique ces différences. Avant le départ, testez la carte et prévoyez un moyen de secours : disposer de deux comptes n’empêche pas une panne affectant un réseau commun.
6. Mettre de côté pour un projet : oui, mais pas à la place d’une épargne adaptée
Vous pouvez ouvrir un second compte pour préparer une dépense précise : travaux, vacances, rentrée scolaire ou achat important. Le fait de voir cet argent séparément peut aider à ne pas l’utiliser par inadvertance. Pour une dépense à court terme, la simplicité de l’organisation compte parfois plus que la sophistication du produit.
Attention toutefois : un compte courant n’est généralement pas le meilleur support pour faire fructifier une épargne. Avant de laisser durablement une somme importante sur un compte non rémunéré, examinez les livrets réglementés auxquels vous avez droit ou un livret bancaire adapté à votre horizon et à votre besoin de disponibilité. Vous pouvez disposer de plusieurs comptes courants, mais pas de plusieurs livrets réglementés identiques lorsqu’un texte en limite la détention. Service-Public distingue les livrets bancaires et leur fonctionnement.
7. Gérer des dépenses communes ou une activité indépendante
Dans un couple ou une colocation, un compte distinct peut servir à payer des dépenses partagées. Selon la situation, il peut s’agir d’un compte joint ouvert aux noms des deux personnes, ou d’un compte individuel dont le titulaire règle ensuite certaines dépenses. Un compte individuel ne donne pas automatiquement les mêmes droits aux deux partenaires : pour choisir la structure appropriée, consultez notre guide sur l’ouverture et le fonctionnement d’un compte joint.
Pour un micro-entrepreneur, séparer les recettes et dépenses de l’activité est également utile. Ce n’est cependant pas la même question qu’un deuxième compte « loisirs » : un compte dédié à l’activité devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives. Une activité commerciale entraîne par ailleurs une obligation de compte bancaire liée au statut de commerçant. Un compte dédié n’est pas forcément une formule « compte professionnel », mais la banque doit accepter l’utilisation professionnelle prévue, et les règles d’intitulé du compte d’entrepreneur individuel peuvent s’appliquer. La fiche officielle Service-Public pour les micro-entrepreneurs précise ces obligations.
Quels sont les inconvénients d’un deuxième compte bancaire ?
Le premier risque est de multiplier les frais sans multiplier les services utiles. Deux cartes, deux assurances facultatives, deux abonnements ou des conditions de gratuité difficiles à suivre peuvent annuler l’avantage recherché. Dans une banque en ligne, une carte affichée sans cotisation peut être soumise à une condition d’utilisation. Dans une banque traditionnelle, les frais de tenue de compte ou de formule groupée peuvent aussi s’ajouter.
Le deuxième risque est organisationnel. Deux comptes ne se surveillent pas tout seuls : un virement peut arriver après un prélèvement, un solde positif peut masquer un découvert sur l’autre compte, et une carte secondaire peut devenir inactive. Avant l’ouverture, faites le point sur les coûts avec notre guide pour identifier et anticiper les frais bancaires.
Enfin, garder un compte secondaire uniquement pour obtenir une prime de bienvenue n’est pas nécessairement rentable. Les primes varient selon les campagnes et peuvent exiger des démarches, des paiements ou une durée de détention. Aucune prime ne doit être considérée comme acquise avant la lecture des conditions officielles. Posez-vous la question de l’utilité du compte une fois l’opération promotionnelle terminée.
Quel deuxième compte choisir : les critères à vérifier avant d’ouvrir
Le bon deuxième compte est celui qui complète le premier. Si votre objectif est le budget, privilégiez les outils de suivi et les virements simples. Pour les achats en ligne, regardez les contrôles de carte et les notifications. Pour un voyage, ce sont surtout les frais en devises et les limites de retrait qui comptent. Si vous avez besoin d’espèces, renseignez-vous sur les possibilités de dépôt et de retrait.
| Point à contrôler | Pourquoi c’est important pour un compte secondaire |
|---|---|
| Tenue de compte, carte et abonnement | Éviter de payer deux fois une prestation dont vous n’avez pas besoin. |
| Conditions de gratuité ou d’inactivité | Savoir si une carte peu utilisée déclenche une facturation. |
| Virements entre vos deux comptes | Vérifier simplicité, délais éventuels, plafonds et conditions. |
| Carte physique, virtuelle et plafonds | Adapter la carte aux achats, au secours ou aux voyages. |
| Paiements et retraits à l’étranger | Comparer les opérations en devises, les retraits et les éventuels frais tiers. |
| Découvert et incidents | Prévenir les agios, rejets ou frais en cas de solde insuffisant. |
| Dépôt d’espèces et de chèques | Ne pas supposer que toutes les banques proposent ces services. |
| Application, notifications et service client | Pouvoir bloquer rapidement la carte et suivre le deuxième solde. |
| Domiciliation, IBAN et établissement dépositaire | Vérifier les conséquences pratiques et, si nécessaire, fiscales ou de garantie des dépôts. |
Les banques doivent mettre à disposition un document d’information tarifaire et leurs conditions tarifaires. Lisez ces documents avant de choisir : une publicité centrée sur la carte ne couvre pas toute l’utilisation du compte. Service-Public explique les obligations d’information tarifaire.
Comparer des banques, sans confondre carte et coût total du compte
Le comparateur de Changerdebanque.com peut vous aider à repérer des établissements à examiner. Pour un second compte, trois profils méritent une comparaison éditoriale : une banque en ligne pour les dépenses courantes, une autre pour une carte de secours ou les voyages, et une banque avec des services plus proches de ceux d’un réseau traditionnel. Le tableau ci-dessous présente les banques du comparateur général du site : il ne calcule pas le coût personnalisé de votre deuxième compte.
VOTRE BANQUE. VOTRE CHOIX.
Comparer les banques, simplement.
Découvrez leur positionnement et les points à vérifier avant de choisir. Sélection choisie pour cet article, sans recommandation personnalisée.
4 banque(s) affichée(s).
Aucune banque ne correspond à cette sélection. Une banque sans bonus reste visible hors filtre promotionnel.
| Banque | Pourquoi la choisir | Tarif de la formule sélectionnée | Offre de bienvenue | Action |
|---|---|---|---|---|
| BforBankBanque en ligne |
| Tarif vérifié non disponible | Jusqu’à 280 € d’avantagesSous conditions, détail sur la fiche. Prime et bons d’achat distincts. | Plus d’infos BforBank Souscrire — BforBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| BoursoBankBanque en ligne |
| Tarif vérifié non disponible | Jusqu’à 180 € offertsSous conditions, détail sur la fiche. | Plus d’infos BoursoBank Souscrire — BoursoBank — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| Hello bank!Banque en ligne |
| Tarif vérifié non disponible | Aucune offre vérifiée actuellement | Plus d’infos Hello bank! Souscrire — Hello bank! — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
| FortuneoBanque en ligne |
| Tarif vérifié non disponible | 80 € offerts sous conditionsSous conditions, détail sur la fiche. | Plus d’infos Fortuneo Souscrire — Fortuneo — nouvel onglet Lien affilié : informations sur l’affiliationChangerdebanque peut percevoir une rémunération, sans influence sur l’ordre de présentation. Consultez les conditions de la banque avant de souscrire. Le bouton ouvre un nouvel onglet. |
 BforBankBanque en ligne
 BoursoBankBanque en ligne
 Hello bank!Banque en ligne
 FortuneoBanque en ligne
Les liens affiliés validés sont signalés individuellement. Une prime n’est ni garantie ni permanente : ses conditions officielles prévalent. Les partenariats ne déterminent pas la sélection éditoriale.
Le comparateur utilise les fiches bancaires maintenues sur le site. Sa vue actuelle peut présenter plus de trois établissements : les trois banques retenues comme pistes éditoriales sont indiquées séparément dans la fiche SEO. Vérifiez toujours la brochure et les conditions actualisées avant d’ouvrir un compte. Un avantage de bienvenue ne remplace pas l’examen des frais sur la durée.
Comment ouvrir et organiser un deuxième compte, étape par étape ?
- Définissez un usage unique au départ : courses, achats sur internet, secours, voyage, charges communes ou activité indépendante. Cela vous évitera de déplacer les paiements dans tous les sens.
- Comparez deux ou trois offres : lisez les conditions d’ouverture, les documents tarifaires, les éventuelles conditions de gratuité et les plafonds de carte.
- Préparez l’ouverture : pièce d’identité, justificatif de domicile et, selon la banque, justificatifs complémentaires ou premier versement depuis un compte à votre nom. Les modalités varient selon l’établissement.
- Choisissez comment alimenter le compte : un virement permanent après réception du salaire, un montant variable au début du mois ou un approvisionnement avant chaque achat.
- Testez les opérations : accès à l’application, première utilisation de la carte, virement de faible montant et notifications, sans laisser un solde insuffisant pour les prélèvements.
- Faites un bilan après deux ou trois mois : les frais sont-ils maîtrisés ? Les dépenses sont-elles plus lisibles ? Si le deuxième compte complique tout, reconsidérez son utilité.
Si votre intention est seulement d’ouvrir un deuxième compte, vous n’avez pas à fermer le premier. Le service de mobilité bancaire concerne surtout les changements de domiciliation d’opérations récurrentes et permet de choisir si l’ancien compte sera clos. Les explications de notre guide sur la mobilité bancaire peuvent être utiles si vous envisagez finalement de transférer vos revenus et prélèvements. Pour une démarche complète, consultez aussi les étapes pour changer de banque.
Un dernier point : vérifiez le pays de domiciliation du compte
Certaines offres numériques sont proposées par des établissements étrangers. Si vous résidez fiscalement en France et que vous détenez un compte situé à l’étranger, une déclaration peut être nécessaire chaque année, même si vous l’utilisez comme compte secondaire. Consultez le pays de domiciliation et les informations contractuelles, puis les règles officielles de déclaration des comptes étrangers. Ne déduisez pas automatiquement la situation fiscale du nom commercial de l’application.
FAQ : quatre questions sur l’ouverture d’un deuxième compte bancaire
Est-ce qu’on peut ouvrir un deuxième compte bancaire sans fermer le premier ?
Oui. Vous pouvez avoir plusieurs comptes courants, dans le même établissement ou dans des banques différentes, sous réserve de l’acceptation de la banque et des conditions d’ouverture. Vous pouvez conserver votre compte principal pour le salaire et utiliser le second pour un besoin précis.
Quels sont les avantages d’un deuxième compte bancaire ?
Il peut aider à séparer les budgets, payer avec une carte de secours, mieux suivre les achats en ligne ou disposer de conditions plus adaptées lors des voyages. L’avantage dépend de votre usage réel et de la façon dont vous alimentez les deux comptes.
Quels sont les inconvénients d’avoir deux comptes bancaires ?
Vous devez suivre deux soldes, éviter les découverts et vérifier les conditions de chaque carte. Les frais de tenue de compte, les services optionnels et les pénalités pour non-utilisation peuvent aussi se cumuler. Un compte courant secondaire ne rapporte généralement pas d’intérêts comme un livret.
Vaut-il mieux ouvrir le deuxième compte dans la même banque ?
La même banque peut simplifier le suivi, mais deux établissements distincts offrent davantage de diversité pour les cartes et les services. Si vos deux comptes sont dans une même banque, vérifiez une éventuelle clause de compensation entre comptes. Pour les dépôts importants, assurez-vous également que les deux enseignes correspondent ou non au même établissement au regard du FGDR.
À retenir : un deuxième compte doit avoir une mission claire
Ouvrir un deuxième compte bancaire peut être utile, mais pas par principe. Décidez d’abord quel problème vous voulez résoudre, puis estimez les frais supplémentaires et choisissez un mode d’alimentation facile à tenir. Si le compte ne rend ni votre budget plus clair ni vos paiements plus pratiques, une simple réorganisation de votre compte actuel peut suffire. Pour examiner les établissements disponibles, vous pouvez aussi consulter le comparateur bancaire de Changerdebanque.com.